そろばんノート

テンプレート

支払明細書 テンプレート(Excel・無料)

外注先やフリーランスの個人に報酬を支払うときに渡す、支払明細書の無料Excelテンプレートです。明細を入れると税率ごとの消費税と税込合計が出て、源泉徴収を「有」にすれば源泉徴収税額を差し引いた差引支払額まで自動で計算します。A4縦1枚で印刷できます。

Excelファイルをダウンロード(無料) 記入例のPDFを見る

shiharai-meisai_free_v2026.10.xlsx(15 KB)/ 個人・事業利用可、再配布不可

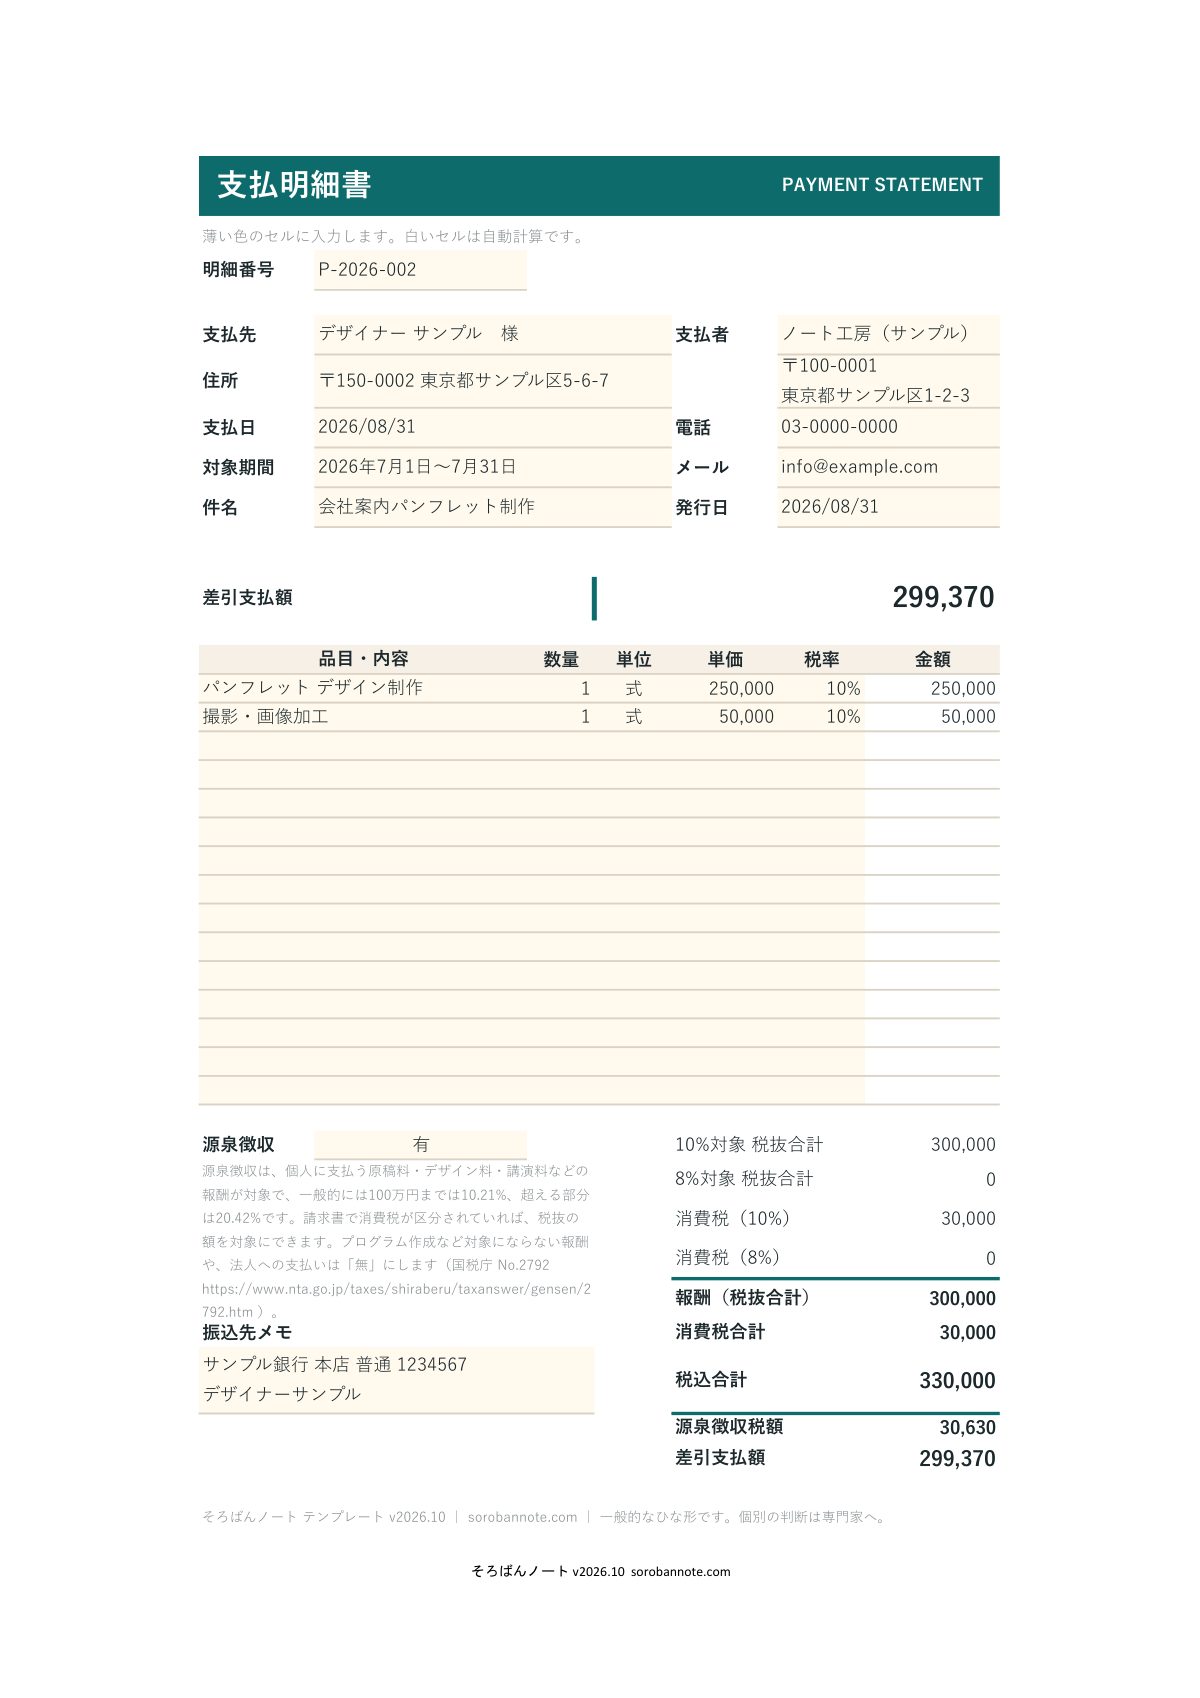
支払明細書 テンプレート(Excel・無料)の記入例(A4縦)
デザイナー(サンプル)への支払いの記入例。報酬30万円、源泉徴収あり。お手元に届くひな形は白紙の支払明細書です。
  1. 支払者の欄に、自社の屋号や会社名、住所、電話、メールを入れます。
  2. 支払先の名前と住所、明細番号、支払日、対象期間、件名を入れます。対象期間は「7月1日から7月31日」のように、何の期間の支払いかがわかるように書きます。
  3. 明細に、品目、数量、単位、単価、税率を1行ずつ入れます。金額と税率ごとの小計、消費税、税込合計は自動で計算されます。
  4. 個人に支払う原稿料やデザイン料などで源泉徴収をするときは、「源泉徴収」を「有」にします。報酬(税抜合計)から源泉徴収税額が計算され、差引支払額が大きく表示されます。
  5. 振込先メモに支払先の口座を書き、印刷するかPDFにして支払先に送ります。

支払明細書は、支払先にとっては「何の代金がいくら振り込まれ、そこから何が差し引かれたか」を確かめる書類です。源泉徴収をした場合は、手取りが請求額より少なくなる理由がひと目でわかるので、問い合わせを減らせます。

個人に支払う報酬のうち、原稿料、デザイン料、講演料、翻訳料などは、一般的には支払う側が所得税と復興特別所得税を源泉徴収します。税率は、1回の支払いが100万円までの部分は10.21%、100万円を超える部分は20.42%です。法人に支払う場合や、プログラムの作成のように対象にならない報酬は源泉徴収をしないため、このテンプレートでは「無」を選びます。出典 国税庁 No.2792 源泉徴収が必要な報酬・料金等とは。

源泉徴収の対象になる金額は原則として消費税を含めた額ですが、請求書などで報酬の額と消費税の額がはっきり分けられている場合は、報酬の額(税抜)だけを対象にできます。このテンプレートは明細で消費税を分けて計算しているので、報酬(税抜合計)に税率をかけています。出典 国税庁 No.2795 原稿料や講演料等を支払ったとき。

源泉徴収した税金は、一般的には支払った月の翌月10日までに納めます。原稿料やデザイン料から差し引いた源泉所得税は、納期の特例の承認を受けていても、半年ごとにまとめて納める対象にはなりません(国税庁 No.2795)。

最終確認日 2026年10月14日

無料版有料版
書類支払明細書のみ見積書、納品書、請求書、領収書、支払明細書、督促状
入力明細書ごとに入力案件台帳の案件Noを選ぶと件名などが入る
管理なし案件台帳で請求と入金、月次で集計

有料版は v2026.11 で支払明細書を加え、受注した仕事の書類と外注先への支払いを、同じ案件Noでまとめて扱えるようにしました。

BOOTHで「取引書類 連動セット 2026」を見る(1,480円)

法人に支払うときも源泉徴収の欄を使いますか?
一般的には、法人に支払う原稿料やデザイン料は源泉徴収の対象になりません。「源泉徴収」を「無」にすると、税込合計がそのまま差引支払額になります。
インボイス登録をしていない人への支払いでも使えますか?
使えます。支払明細書は支払う側が作る書類で、登録番号の有無にかかわらず、支払いの内訳を残すために使えます。
毎月同じ人に支払うときは?
ファイルをコピーして月ごとに保存するか、明細番号と対象期間を書き換えて使います。