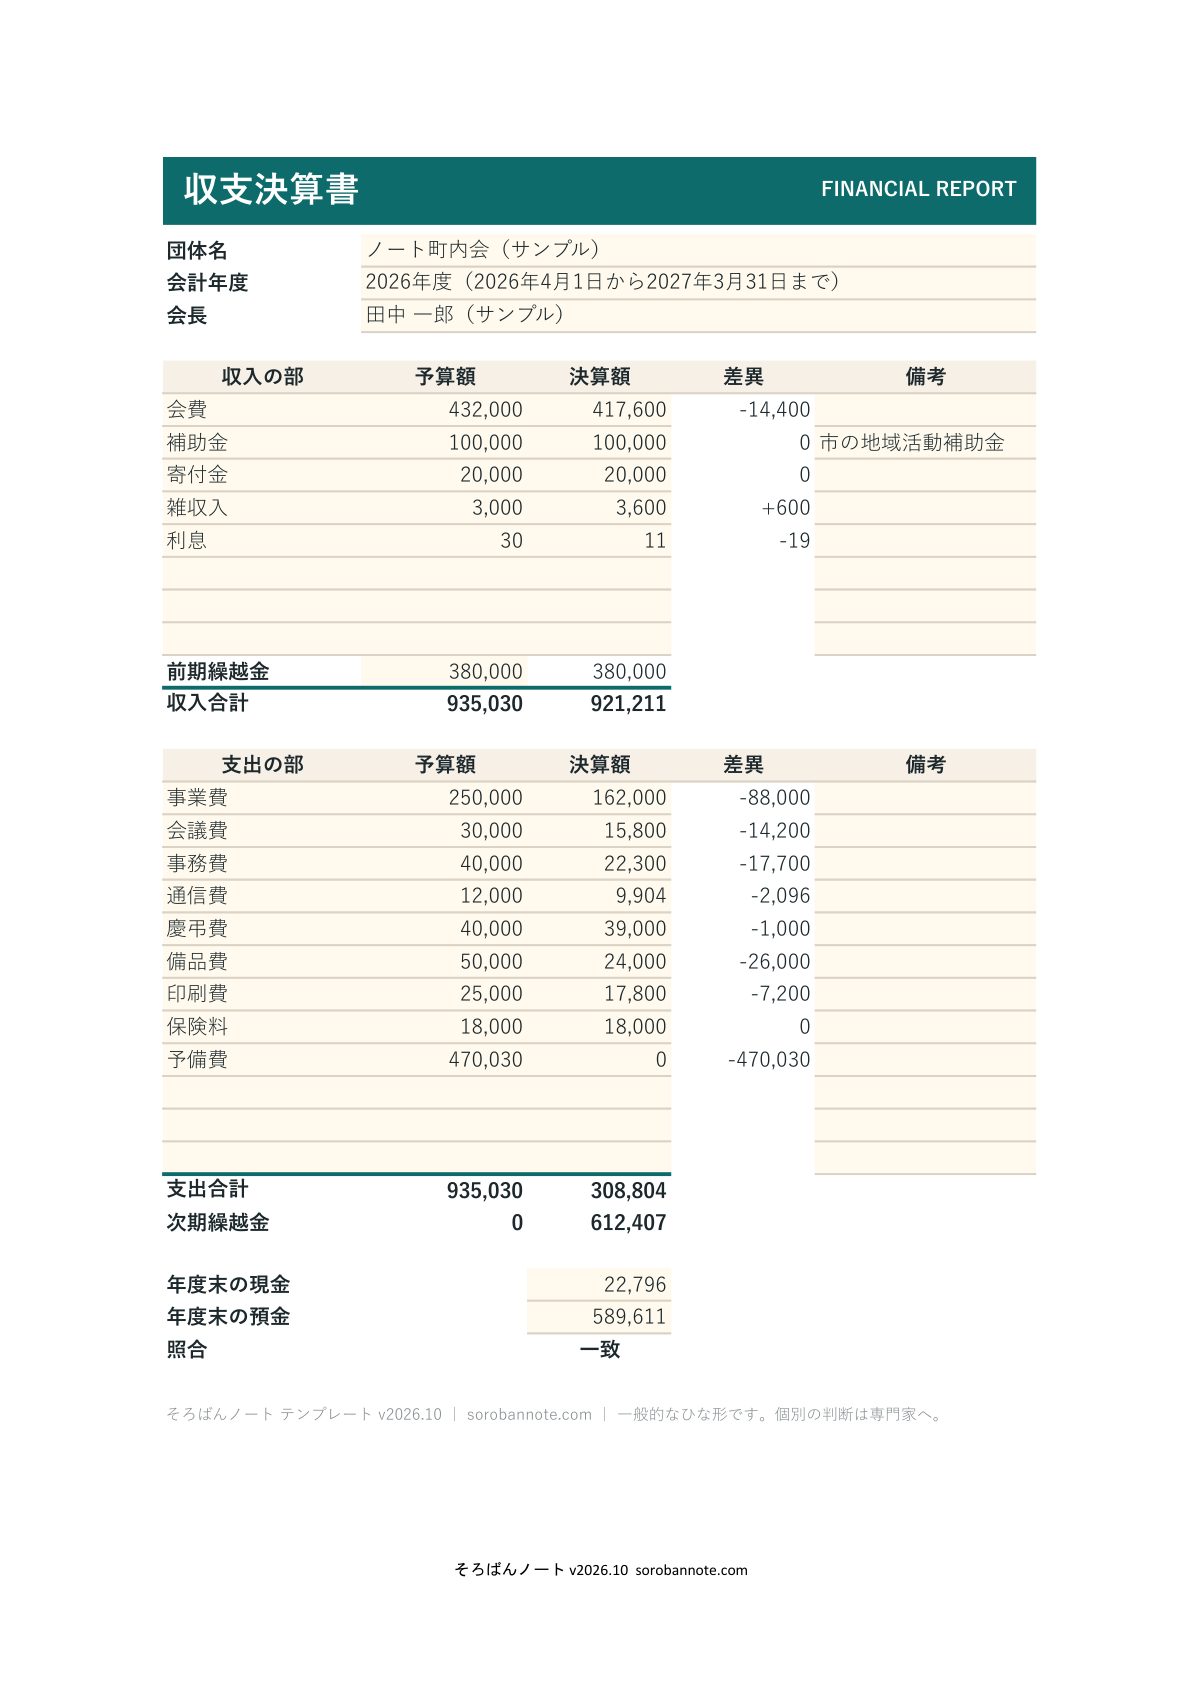
- 収支決算書のシートに、団体名、会計年度(始まりと終わりの日)、会長の名前を入れます。監査報告書の宛名と年度は、ここから自動で入ります。
- 収入の部(8行)と支出の部(12行)に科目を入れ、総会で承認された予算額を予算の列に写します。前期繰越金には、前年度の決算書の次期繰越金と同じ額を入れます。
- 1年間の帳簿から、科目ごとの合計を決算の列に入れます。収入合計、支出合計、差異、次期繰越金は自動で計算されます。予算を超えた科目は、備考に理由を短く書いておきます。
- 年度末の手元の現金と、通帳の残高(すべての口座の合計)を下の欄に入れます。照合が「一致」になれば、帳簿の繰越金とお金の実物が合っています。「不一致」なら、記録の漏れや二重の記録を探します。
- 監事に帳簿、通帳、領収書の綴りを渡して監査をお願いし、監査報告書に監査日と監事の名前を入れて、署名と押印をもらいます。総会資料には、収支決算書、監査報告書の順に綴じます。
総会では、一般的には「決算の報告、監査の報告、決算の承認、次年度の予算案」の順に進めます。会計係が収支決算書を読み上げ、続けて監事が監査報告書を読み、そのあとに出席者の承認を求めます。決算が承認されてから次年度の予算案に移ると、前期繰越金の額が確定した状態で予算を説明できます。説明のときは、全科目を読み上げるより、予算との差が大きい科目と、その理由に時間を使うほうが質問が少なくなります。繰越金は「次の年度の最初の運営費」として持ち越すお金なので、多すぎる場合や少なすぎる場合は、理由(大きな備品の購入を予定している、行事の参加者が多かった、など)を一言添えます。