扶養控除等(異動)申告書の書き方(令和9年分)
国税庁の令和9年分の様式(2027bun_01.pdf)と記載例を読んで、欄の順に並べた説明です。
最終確認日 2026年11月2日
いま勤務先から配られている扶養控除等(異動)申告書は、来年の令和9年分です(国税庁の令和9年分の様式)。令和9年の最初の給与を受け取る日の前日までに出し、令和9年の毎月の源泉徴収で扶養の人数を数えるために使われます。令和8年分の年末調整に使われるのは、令和8年分として前に出した申告書の内容(年の途中で変わった分は異動として直したもの)です。
書くのは、配偶者と16歳以上の家族(A・B)、障害者・寡婦・ひとり親・勤労学生(C)、16歳未満の子(住民税の欄)です。配偶者がパートで給与100万円なら、所得の見積額は260,000円で、A欄に書けます。
いつ、どこに出すか
提出先は給与の支払者で、2か所から給与を受ける人は主たる勤務先の1か所だけに出します(年末調整のしかた p.44)。年末調整の時期に、令和8年分の基礎控除申告書や保険料控除申告書と一緒に配られることが多い書類です。
同じ勤務先に前の年に出した内容から変わりがない場合は、異動がない旨を書いた簡易な申告書でもよいとされ、国税庁は簡易対応の様式も用意しています(国税庁の申告書のページ)。
| 欄 | 書く人 | 所得の上限(令和9年分) |
|---|---|---|
| A 源泉控除対象配偶者 | 生計を一にする配偶者(あなたの所得の見積額900万円以下の場合) | 所得の見積額95万円以下(給与だけなら169万円以下)、あなたの所得の見積額900万円以下 |
| B 源泉控除対象親族(16歳以上) | 16歳以上の扶養親族と、特定親族のうち所得が低い人 | 所得の見積額62万円以下(給与だけなら136万円以下)。特定親族は所得の見積額100万円以下(給与だけなら174万円以下) |
| C 障害者、寡婦、ひとり親又は勤労学生 | あなたが当たる場合や、障害者の家族がいる場合 | 勤労学生は所得の見積額89万円以下(給与だけなら163万円以下) |
| D 他の所得者が控除を受ける扶養親族等 | 同じ家族を別の家族が控除する場合 | (Aと同じ考え方) |
| 住民税に関する事項 | 16歳未満の扶養親族、退職手当等を受ける配偶者・扶養親族 | 16歳未満の扶養親族は62万円以下 |
上の欄
所轄税務署長等、給与の支払者の名称と所在地、あなたの氏名、個人番号、生年月日、住所、世帯主の氏名とあなたとの続柄、配偶者の有無を書きます。給与の支払者の法人番号は勤務先が書きます。
家族がいなくて、あなた自身も障害者などに当たらない人は、上の欄だけを書いて出します。副業先などに別の扶養控除等申告書を出している場合は、そのことを示す欄に丸を付けます。
A 源泉控除対象配偶者
令和9年中の所得の見積額が95万円以下(給与だけなら169万円以下)の配偶者を書きます。あなたの所得の見積額が900万円を超える場合は書きません(様式の裏面4)。
氏名、個人番号、生年月日、所得の見積額、住所が違う場合の住所を書きます。夫婦がお互いを源泉控除対象配偶者として書くことはできません。ここに書くと、毎月の源泉徴収で扶養の人数に1人加わります。
B 源泉控除対象親族(16歳以上)
16歳以上(平成24年1月1日以前生まれ)の扶養親族で、所得の見積額が62万円以下(給与だけなら136万円以下)の人を書きます。70歳以上の人は老人扶養親族、19歳以上23歳未満の人は特定扶養親族の区分にチェックを付けます。
19歳以上23歳未満で所得が62万円を超える子などは特定親族と呼ばれ、所得が100万円以下(給与だけなら174万円以下)ならB欄に書いて特定親族にチェックを付けます。この欄は令和8年分の様式にもあり、令和9年分で変わったのは生年月日の範囲と金額です(令和8年分の様式)。
C 障害者、寡婦、ひとり親又は勤労学生
あなた、同一生計配偶者、扶養親族のだれが障害者に当たるかを、一般の障害者・特別障害者・同居特別障害者の区分ごとに書きます。寡婦やひとり親に当たる人はチェックを付けます。
勤労学生は、あなたが学生で所得の見積額が89万円以下(給与だけなら163万円以下)の場合です。特定親族は扶養親族に入らないので、障害者控除の対象にはならないと様式に注記があります。
D 他の所得者が控除を受ける扶養親族等
共働きの夫婦で、子の扶養控除を配偶者の勤務先で受けている場合などに、その家族と、控除を受ける人の氏名・続柄・住所を書きます。同じ家族を二人の扶養に重ねて入れていないことを、勤務先が確かめるための欄です。
住民税に関する事項
16歳未満の子は所得税の扶養控除の対象ではありませんが、住民税の計算と、住民税の非課税の判定に使われるため、この欄に書きます。この欄は、勤務先を通じて市区町村長に出す住民税の申告書を兼ねています。
退職手当を受けた配偶者や扶養親族は、退職所得を除いた所得で判定するため、別の行に書きます。
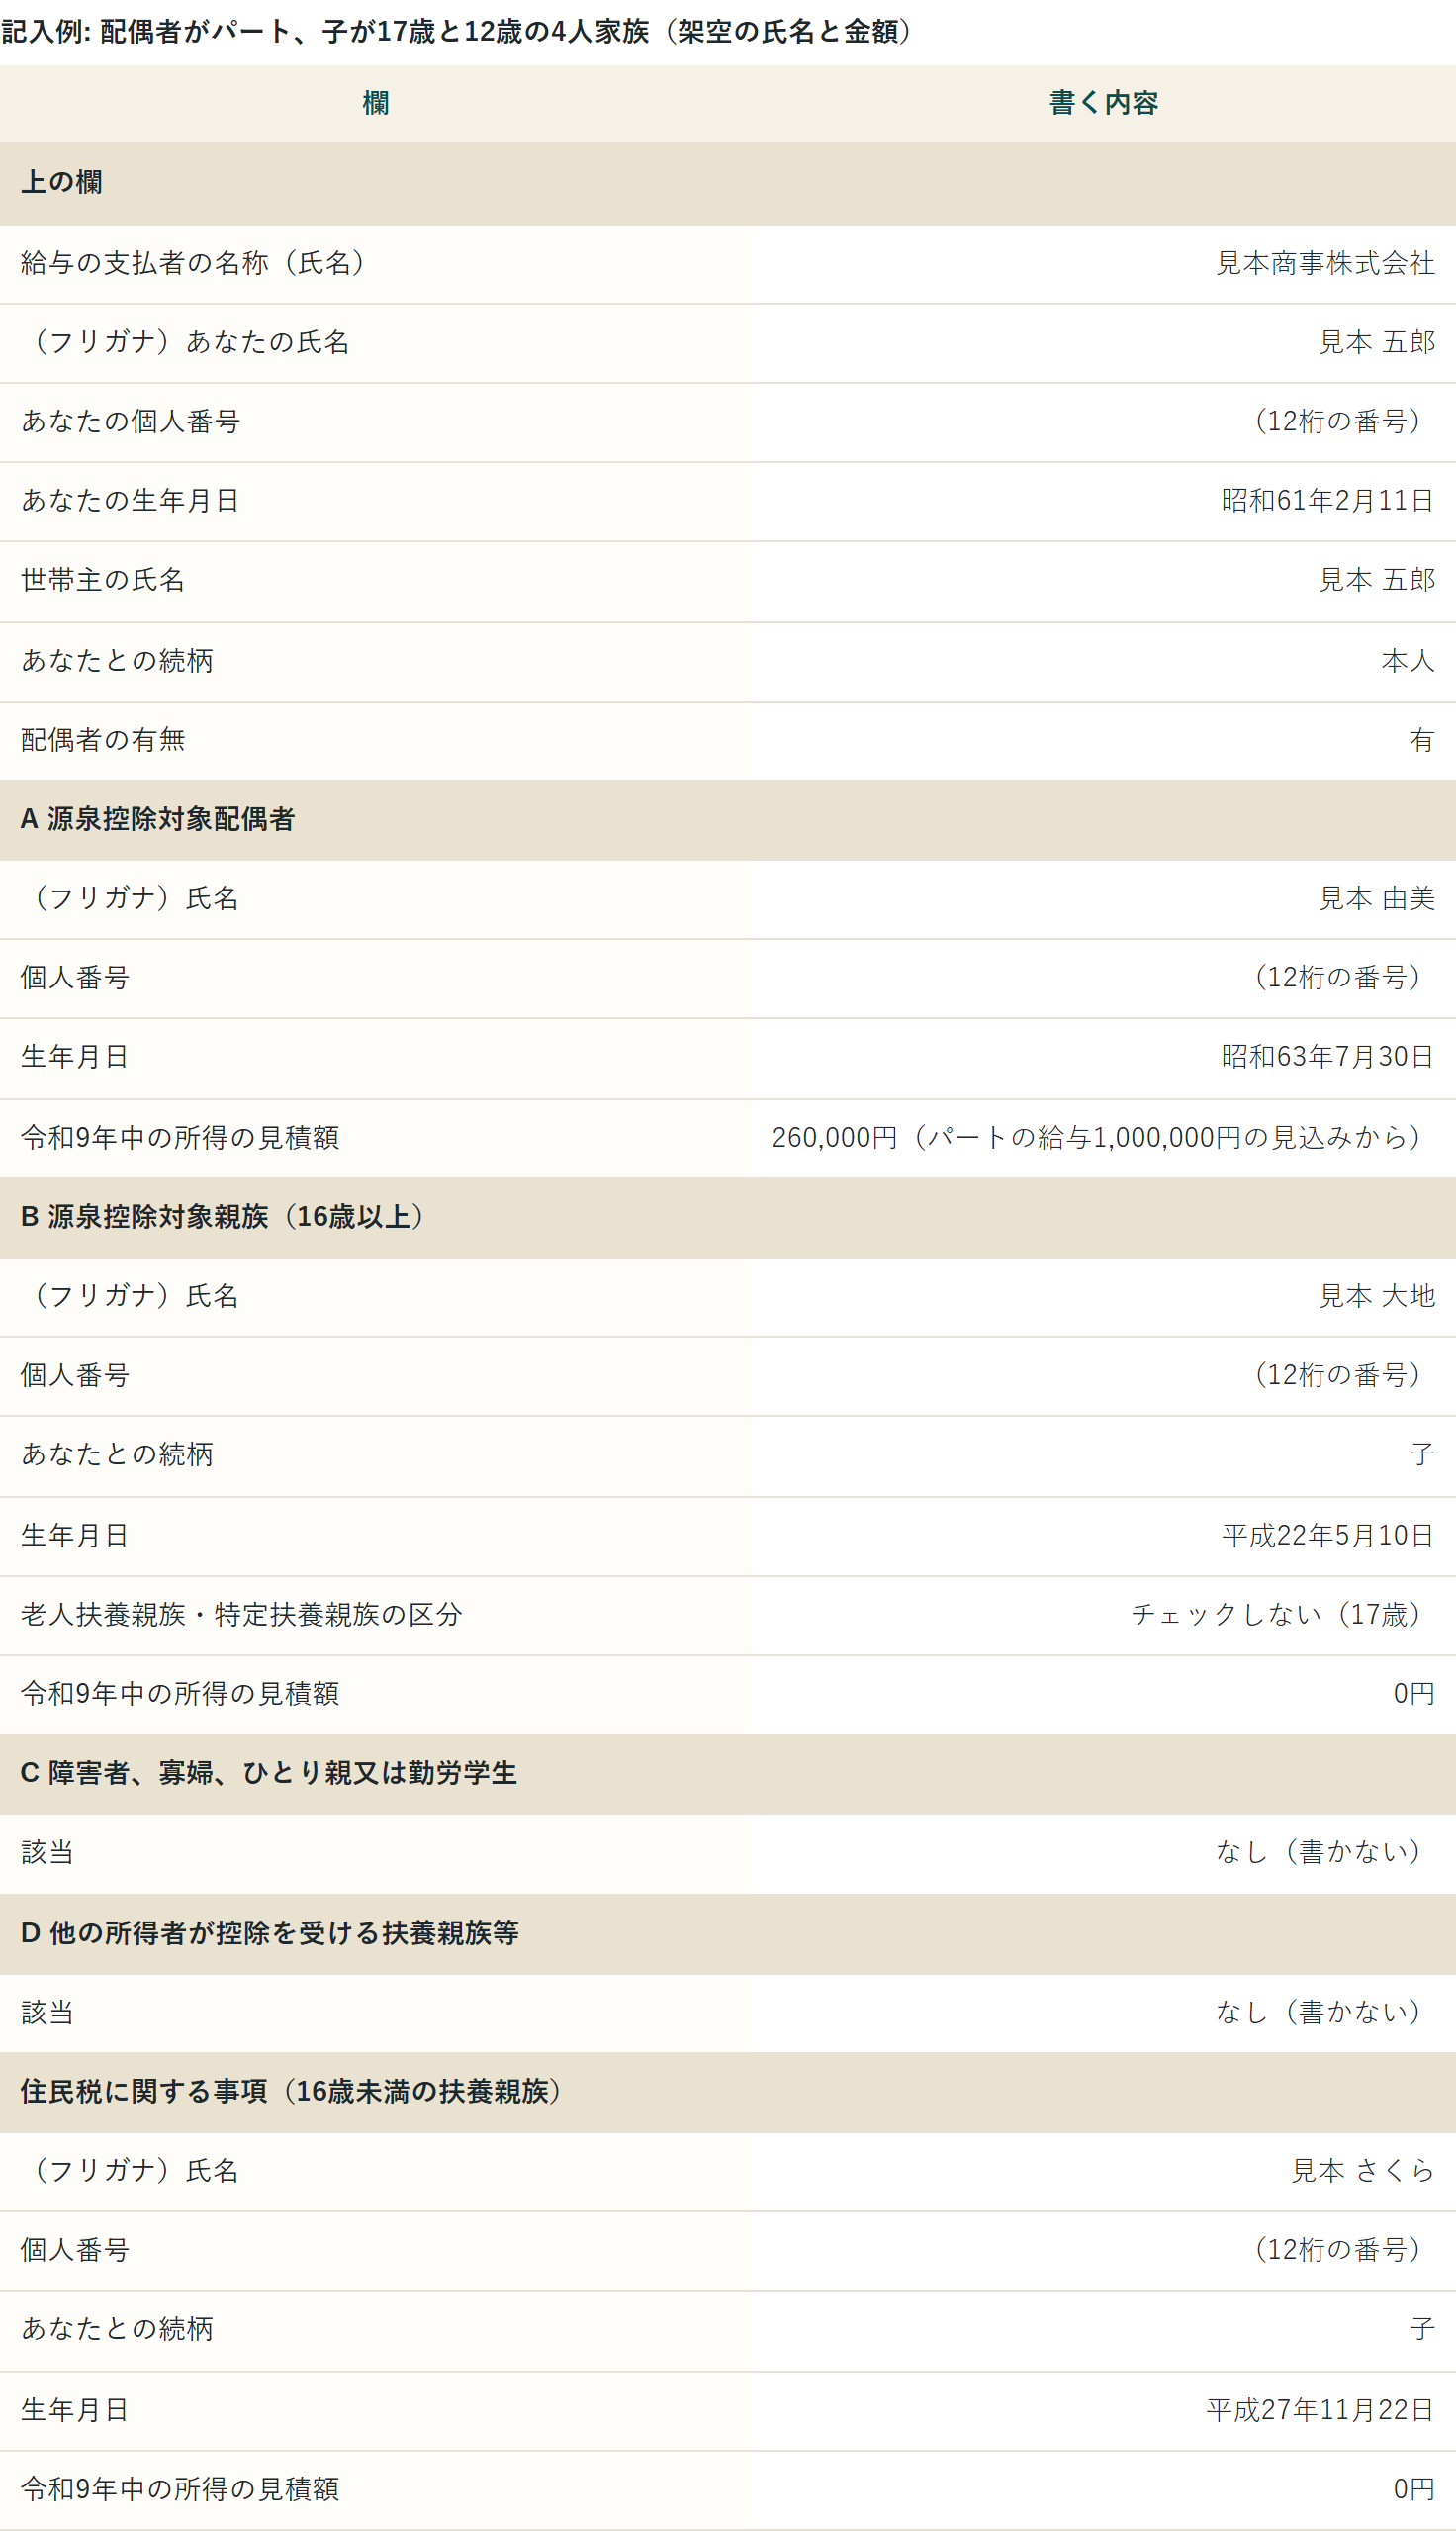
記入例: 配偶者がパート、子が17歳と12歳
給与を受ける見本 五郎さんの例です。配偶者はパートで給与100万円の見込みなので、所得の見積額260,000円をA欄に書きます。17歳の長男は16歳以上で所得がないのでB欄に書き、19歳未満なので特定扶養親族にはチェックを付けません。12歳の長女は住民税に関する事項の欄に書きます。
| 欄 | 書く内容 |
|---|---|
| 上の欄 | |
| 給与の支払者の名称(氏名) | 見本商事株式会社 |
| (フリガナ)あなたの氏名 | 見本 五郎 |
| あなたの個人番号 | (12桁の番号) |
| あなたの生年月日 | 昭和61年2月11日 |
| 世帯主の氏名 | 見本 五郎 |
| あなたとの続柄 | 本人 |
| 配偶者の有無 | 有 |
| A 源泉控除対象配偶者 | |
| (フリガナ)氏名 | 見本 由美 |
| 個人番号 | (12桁の番号) |
| 生年月日 | 昭和63年7月30日 |
| 令和9年中の所得の見積額 | 260,000円(パートの給与1,000,000円の見込みから) |
| B 源泉控除対象親族(16歳以上) | |
| (フリガナ)氏名 | 見本 大地 |
| 個人番号 | (12桁の番号) |
| あなたとの続柄 | 子 |
| 生年月日 | 平成22年5月10日 |
| 老人扶養親族・特定扶養親族の区分 | チェックしない(17歳) |
| 令和9年中の所得の見積額 | 0円 |
| C 障害者、寡婦、ひとり親又は勤労学生 | |
| 該当 | なし(書かない) |
| D 他の所得者が控除を受ける扶養親族等 | |
| 該当 | なし(書かない) |
| 住民税に関する事項(16歳未満の扶養親族) | |
| (フリガナ)氏名 | 見本 さくら |
| 個人番号 | (12桁の番号) |
| あなたとの続柄 | 子 |
| 生年月日 | 平成27年11月22日 |
| 令和9年中の所得の見積額 | 0円 |
年の途中で家族が変わったとき
結婚、出産、家族の就職や収入の増加などで内容が変わったときは、その都度、異動申告書を出すか、出した申告書の該当する欄を直します。各欄の右端に、異動の月日と理由を書く欄があります。
年末調整を行う時までに異動の申告があれば、その内容で年末調整が行われます(年末調整のしかた p.9)。異動を出さずにいると、毎月の源泉徴収が多すぎたり少なすぎたりして、年末調整で大きく精算されます。
よくある質問
- 令和8年分と令和9年分の2枚が配られました。
- 令和9年分は来年の分として新しく出し、令和8年分は年の途中で内容が変わっていれば異動として直します。変わっていなければ、令和8年分は出し直さなくてかまいません。
- 配偶者の所得が95万円を超えそうです。
- A欄には書きません。年末に所得が133万円以下なら、年末調整で基礎控除申告書の配偶者控除等申告書を書いて配偶者特別控除を受けます。
- 中学生の子はどこに書きますか?
- 16歳未満なので、住民税に関する事項の欄に書きます。
計算の前提と出典
最終確認日 2026年11月2日。ここに出る金額は、公表されている計算式と令和8年分の税額表で出した目安です。実際の還付・追徴と源泉徴収票の金額は、勤務先が行う年末調整の結果で決まります。申告書には、事実のとおりに記入してください。このページは、どなたかの税額や控除の可否を判断するものではありません。