保険料控除申告書の書き方と計算(令和8年分)
国税庁の令和8年分の様式(2026bun_04.pdf)に印刷された計算式による計算です。
最終確認日 2026年11月2日
令和8年分の保険料控除申告書は、生命保険料控除、地震保険料控除、社会保険料控除、小規模企業共済等掛金控除の4つの欄に分かれています(国税庁の様式)。下の計算ツールに保険ごとの年間の保険料と新・旧を入れると、申告書のA、①〜⑧、㋑㋺㋩、Ⓑ、Ⓒの欄に書く金額と、使った計算式が出ます。生命保険料控除は合計で最高12万円、地震保険料控除は最高5万円です。
令和8年分と令和9年分は、23歳未満の扶養親族がいる人の一般生命保険料控除が最高6万円になる特例があり、様式に専用の計算式Ⅱと☆欄が加わりました(国税庁 変わった点)。
保険料控除申告書の計算ツール
生命保険は控除証明書1枚ごとに1行で入れます。介護医療保険料は新契約だけなので、新・旧は選べません。
生命保険(1件ずつ)
| 区分 | 新・旧 | 年間の保険料(円) |
|---|---|---|
地震保険
| 区分 | 年間の保険料(円) |
|---|---|
入力した金額は、このページの中だけで計算に使い、送信も保存もしません。
| 欄 | 金額 | 計算 |
|---|---|---|
| A (a)のうち新保険料等の金額の合計額(一般) | 84,000円 | 一般の生命保険料のうち新契約の分の合計 |
| ② Aの金額を計算式Ⅱに当てはめた金額(最高60,000円、23歳未満の扶養親族がいる場合) | 51,000円 | 計算式Ⅱ(年齢23歳未満の扶養親族を有する場合の新保険料等用) 60,001円〜120,000円: 84,000円 × 1/4 + 30,000円 = 51,000円 |
| B (a)のうち旧保険料等の金額の合計額(一般) | 36,000円 | 一般の生命保険料のうち旧契約の分の合計 |
| ③ Bの金額を計算式Ⅲに当てはめた金額(最高50,000円) | 30,500円 | 計算式Ⅲ(旧保険料等用) 25,001円〜50,000円: 36,000円 × 1/2 + 12,500円 = 30,500円 |
| ⑤ 計(②+③)(最高60,000円) | 60,000円 | 51,000円 + 30,500円(最高60,000円) |
| ㋑ ③と④のいずれか大きい金額又は⑤の金額 | 60,000円 | 23歳未満の扶養親族がいるので⑤の金額 |
| C (a)の金額の合計額(介護医療) | 42,000円 | 介護医療保険料の合計 |
| ㋺ Cの金額を計算式Ⅰに当てはめた金額(最高40,000円) | 30,500円 | 計算式Ⅰ(新保険料等用) 40,001円〜80,000円: 42,000円 × 1/4 + 20,000円 = 30,500円 |
| D (a)のうち新保険料等の金額の合計額(個人年金) | 120,000円 | 個人年金保険料のうち新契約の分の合計 |
| ⑥ Dの金額を計算式Ⅰに当てはめた金額(最高40,000円) | 40,000円 | 計算式Ⅰ(新保険料等用) 80,001円以上: 一律に40,000円 |
| E (a)のうち旧保険料等の金額の合計額(個人年金) | 0円 | 個人年金保険料のうち旧契約の分の合計 |
| ⑦ Eの金額を計算式Ⅲに当てはめた金額(最高50,000円) | 0円 | 0円 |
| ⑧ 計(⑥+⑦)(最高40,000円) | 40,000円 | 40,000円 + 0円 |
| ㋩ ⑦と⑧のいずれか大きい金額 | 40,000円 | ⑦0円と⑧40,000円の大きいほう |
| 生命保険料控除額 計(㋑+㋺+㋩)(最高120,000円) | 120,000円 | 60,000円 + 30,500円 + 40,000円(最高120,000円) |
| Ⓑ Ⓐのうち地震保険料の金額の合計額 | 28,000円 | 地震保険料の合計(控除は最高50,000円) |
| Ⓒ Ⓐのうち旧長期損害保険料の金額の合計額 | 14,000円 | 旧長期損害保険料の計算 10,001円以上: 14,000円 × 1/2 + 5,000円 = 12,000円 |
| 地震保険料控除額(最高50,000円) | 40,000円 | 28,000円 + 12,000円 |
生命保険料の欄の書き方
生命保険の欄は、一般・介護医療・個人年金の3つに分かれ、どれも1行に1契約を書きます。左から保険会社等の名称、保険等の種類、保険期間、契約者の氏名、保険金等の受取人の氏名、新・旧の区分、本年中に払った保険料の順です。受取人が本人か配偶者その他の親族である契約が対象で、金額の欄には、控除証明書に12月までの見込みとして書かれた額を写すのが一般的です。
新・旧の区分は、平成24年1月1日以後に結んだ契約が新、それより前の契約が旧です。証明書に新・旧が書かれているので、それに合わせます。
一般の生命保険料: A・B・①〜⑤・㋑
Aには一般の新契約の保険料の合計、Bには旧契約の合計を書きます。Aを計算式Ⅰに当てはめた額が①、Bを計算式Ⅲに当てはめた額が③です。①と③を足した④は最高4万円で、③と④の大きいほうが㋑になります。
23歳未満の扶養親族がいる人は、①の代わりにAを計算式Ⅱに当てはめた②を、④の代わりに②と③を足した⑤(最高6万円)を使い、⑤の額を㋑に書きます(様式の裏面)。
| 計算式 | 年間の保険料 | 控除額 |
|---|---|---|
| 計算式Ⅰ(新保険料等用) | 40,001円〜80,000円 | 32,500円(例: 50,000円のとき) |
| 計算式Ⅱ(年齢23歳未満の扶養親族を有する場合の新保険料等用) | 30,001円〜60,000円 | 40,000円(例: 50,000円のとき) |
| 計算式Ⅲ(旧保険料等用) | 25,001円〜50,000円 | 37,500円(例: 50,000円のとき) |
23歳未満の扶養親族がいる場合の特例
対象は、生計を一にする年齢23歳未満(平成16年1月2日以後生)の親族(配偶者と事業専従者を除く)で、本年中の合計所得金額の見積額が62万円以下(給与だけなら136万円以下)の人です。国税庁の変わった点の資料は「年齢23歳未満の扶養親族を有する場合の令和8・9年分の一般生命保険料控除の控除額は、次の表のとおり計算することとされました。」としており、改正のあらましには、適用期限が令和9年分まで延ばされたと書かれています(改正のあらまし)。国税庁の資料は、この特例を所得税の特例として説明しています。
特例を受ける人は、☆欄に23歳未満の扶養親族を1人書けば足ります。1世帯に1人という制限はないので、共働きの夫婦がそれぞれ同じ子について特例を受けることもできます。16歳未満の子も扶養親族なので、☆欄に書けます。
介護医療と個人年金: C・㋺、D・E・⑥〜⑧・㋩
介護医療保険料は、Cに合計を書いて計算式Ⅰに当てはめた額を㋺に書きます。旧契約の区分はありません。
個人年金保険料は、新契約の合計をD、旧契約の合計をEに書き、Dを計算式Ⅰに当てはめた⑥と、Eを計算式Ⅲに当てはめた⑦を出します。⑥と⑦の計の⑧は最高4万円で、⑦と⑧の大きいほうが㋩です。個人年金の行には、年金の支払開始日も書きます。
生命保険料控除の合計
㋑、㋺、㋩を足した額が生命保険料控除額で、最高120,000円です。計算ツールの例では、㋑60,000円、㋺30,500円、㋩40,000円の合計が上限を超えるため、120,000円になります。
地震保険料控除: Ⓐ・Ⓑ・Ⓒ
地震保険の欄には、保険会社等の名称、保険等の種類(目的)、保険期間、契約者の氏名と、その家屋に住む人などの氏名、地震か旧長期かの区分、払った保険料を書きます(国税庁 No.1145)。
Ⓑは地震保険料の合計で、そのまま控除額になります(最高5万円)。Ⓒは平成18年までに結んだ長期の損害保険の旧長期損害保険料で、1万円を超えると半分に5,000円を足した額(最高1万5,000円)です。Ⓑの分とⒸの分の合計は最高5万円で、例では40,000円です。
社会保険料控除の欄
給与から引かれている健康保険料や厚生年金保険料は書きません。書くのは、自分で払った国民年金保険料や国民健康保険料、家族の分を負担した社会保険料で、社会保険の種類、支払先、負担することになっている人の氏名、払った額を書きます(国税庁 No.1130)。
たとえば学生の子の国民年金保険料を親が払った場合は、負担することになっている人の欄に子の氏名を書き、親の控除にします。
小規模企業共済等掛金控除の欄
様式には、中小企業基盤整備機構の共済、企業型年金の加入者掛金、個人型年金(iDeCo)の加入者掛金、心身障害者扶養共済の4つの行があります(国税庁 No.1135)。iDeCoの掛金は、給与から天引きされている場合は書かず、自分の口座から引き落とされている場合に1年分を個人型の行に書きます。
控除証明書がいるもの、いらないもの
添付する証明書は、保険料の種類で決まっています(年末調整のしかた)。証明書が年末調整に間に合わない場合は、翌年1月末日までに出すことを条件に年末調整を行える。
| 保険料・掛金 | 控除証明書 |
|---|---|
| 一般・介護医療・個人年金の生命保険料(新契約) | 金額にかかわらず必要 |
| 旧契約の生命保険料 | 1契約の年間の保険料が9,000円を超えるものだけ必要 |
| 地震保険料・旧長期損害保険料 | 金額にかかわらず必要 |
| 国民年金保険料・国民年金基金の掛金(本人が直接払った分) | 金額にかかわらず必要 |
| 国民健康保険料・後期高齢者医療保険料など | 不要 |
| iDeCo(個人型確定拠出年金)・小規模企業共済の掛金(本人が直接払った分) | 金額にかかわらず必要(給与から引かれている分は不要) |
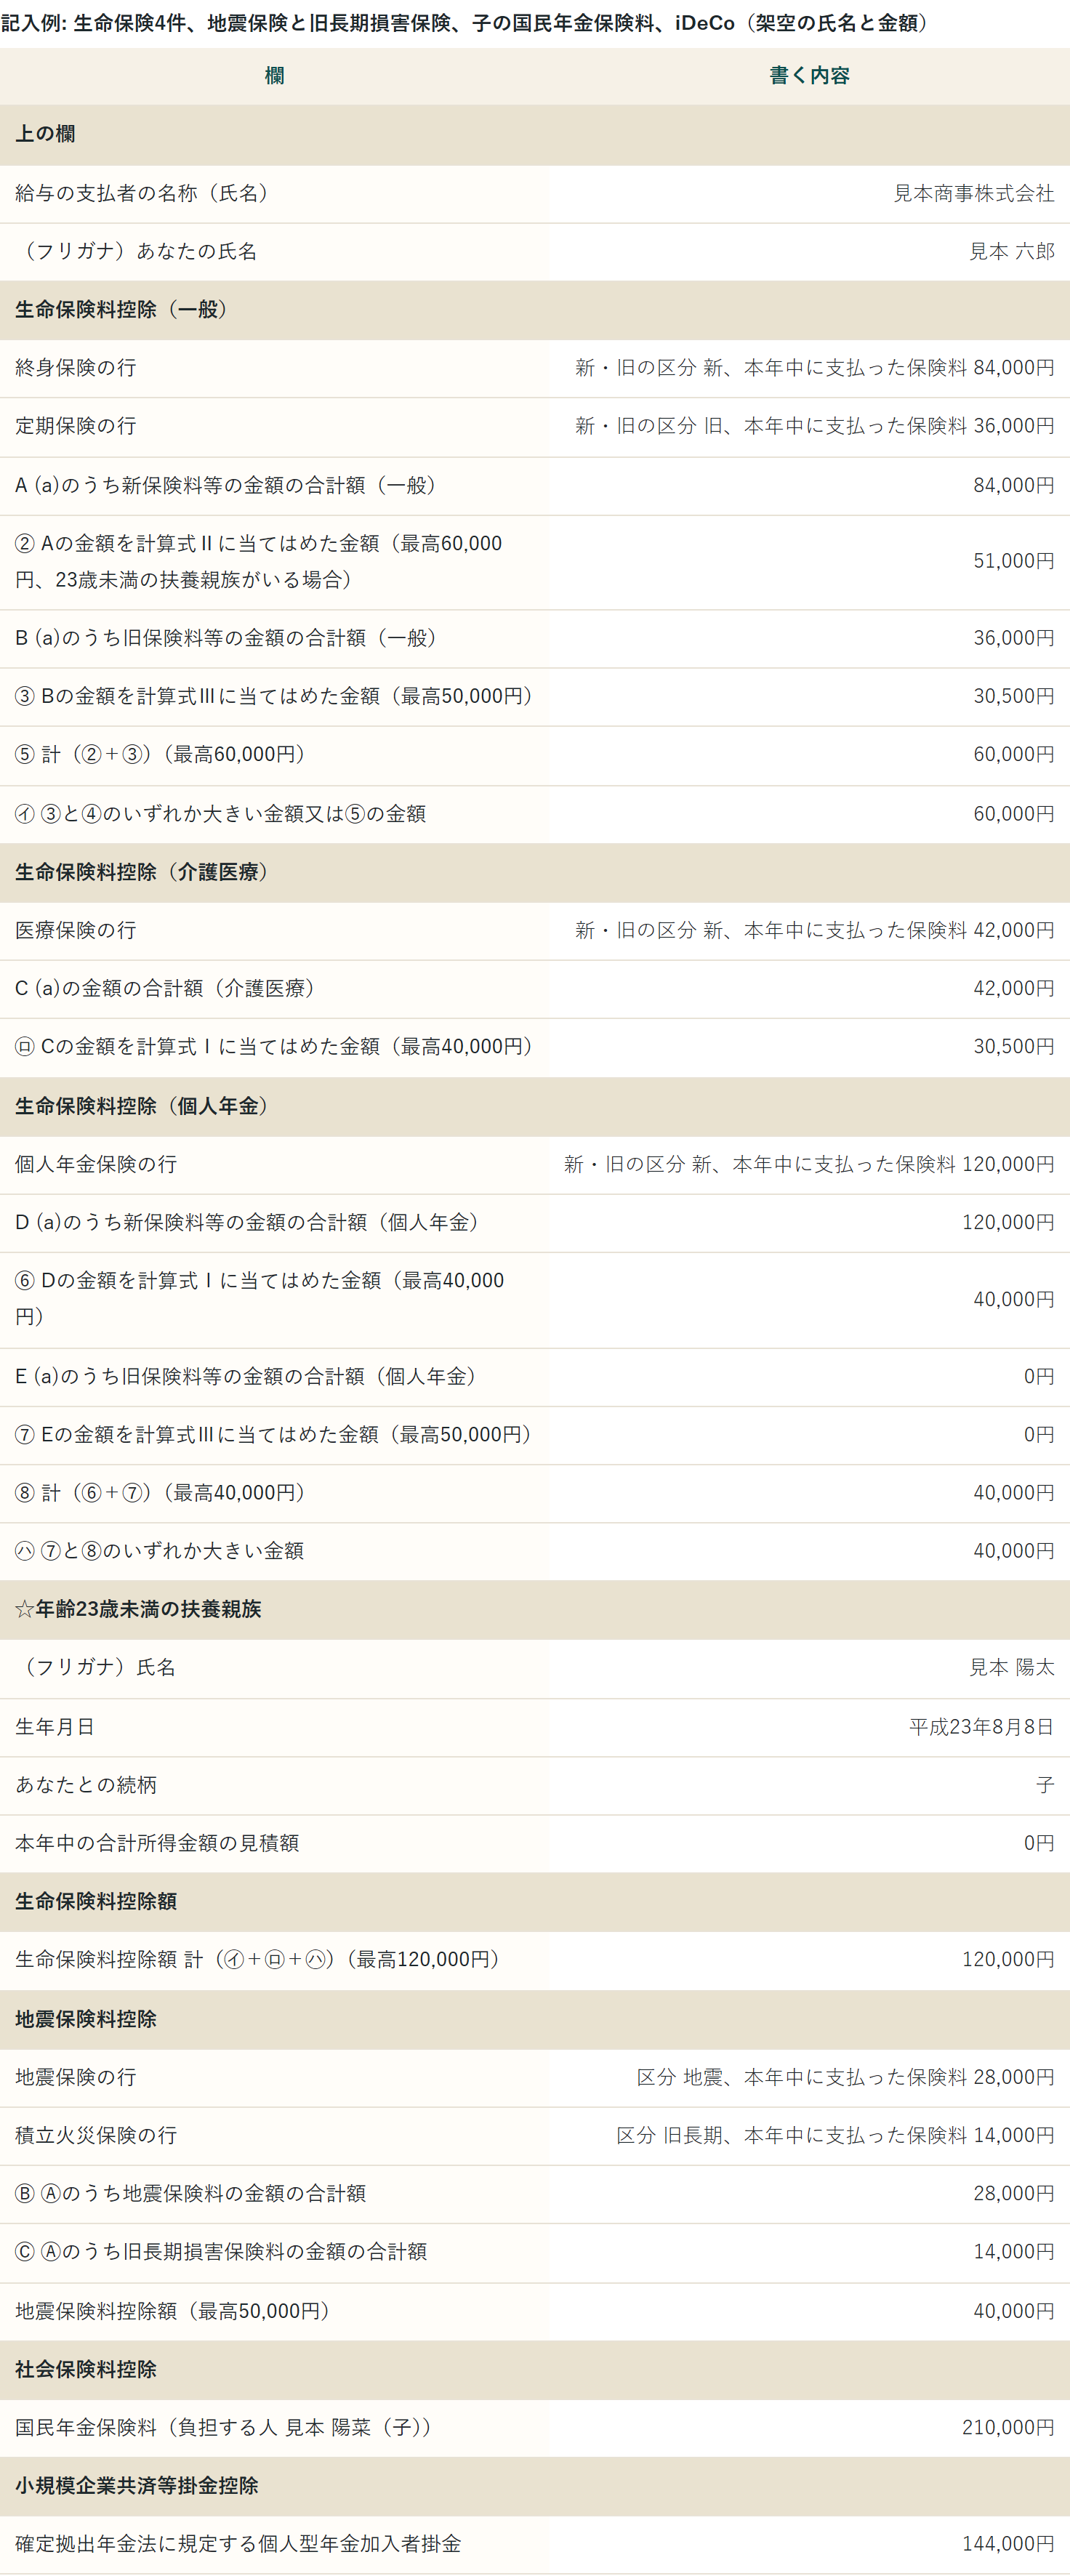
記入例
一般の新契約(年84,000円)と旧契約(年36,000円)、介護医療、個人年金の4件の生命保険と、地震保険、旧長期損害保険がある人の例です。15歳の子がいるので特例を使い、②と⑤の欄で一般生命保険料控除を60,000円にしています。
| 欄 | 書く内容 |
|---|---|
| 上の欄 | |
| 給与の支払者の名称(氏名) | 見本商事株式会社 |
| (フリガナ)あなたの氏名 | 見本 六郎 |
| 生命保険料控除(一般) | |
| 終身保険の行 | 新・旧の区分 新、本年中に支払った保険料 84,000円 |
| 定期保険の行 | 新・旧の区分 旧、本年中に支払った保険料 36,000円 |
| A (a)のうち新保険料等の金額の合計額(一般) | 84,000円 |
| ② Aの金額を計算式Ⅱに当てはめた金額(最高60,000円、23歳未満の扶養親族がいる場合) | 51,000円 |
| B (a)のうち旧保険料等の金額の合計額(一般) | 36,000円 |
| ③ Bの金額を計算式Ⅲに当てはめた金額(最高50,000円) | 30,500円 |
| ⑤ 計(②+③)(最高60,000円) | 60,000円 |
| ㋑ ③と④のいずれか大きい金額又は⑤の金額 | 60,000円 |
| 生命保険料控除(介護医療) | |
| 医療保険の行 | 新・旧の区分 新、本年中に支払った保険料 42,000円 |
| C (a)の金額の合計額(介護医療) | 42,000円 |
| ㋺ Cの金額を計算式Ⅰに当てはめた金額(最高40,000円) | 30,500円 |
| 生命保険料控除(個人年金) | |
| 個人年金保険の行 | 新・旧の区分 新、本年中に支払った保険料 120,000円 |
| D (a)のうち新保険料等の金額の合計額(個人年金) | 120,000円 |
| ⑥ Dの金額を計算式Ⅰに当てはめた金額(最高40,000円) | 40,000円 |
| E (a)のうち旧保険料等の金額の合計額(個人年金) | 0円 |
| ⑦ Eの金額を計算式Ⅲに当てはめた金額(最高50,000円) | 0円 |
| ⑧ 計(⑥+⑦)(最高40,000円) | 40,000円 |
| ㋩ ⑦と⑧のいずれか大きい金額 | 40,000円 |
| ☆年齢23歳未満の扶養親族 | |
| (フリガナ)氏名 | 見本 陽太 |
| 生年月日 | 平成23年8月8日 |
| あなたとの続柄 | 子 |
| 本年中の合計所得金額の見積額 | 0円 |
| 生命保険料控除額 | |
| 生命保険料控除額 計(㋑+㋺+㋩)(最高120,000円) | 120,000円 |
| 地震保険料控除 | |
| 地震保険の行 | 区分 地震、本年中に支払った保険料 28,000円 |
| 積立火災保険の行 | 区分 旧長期、本年中に支払った保険料 14,000円 |
| Ⓑ Ⓐのうち地震保険料の金額の合計額 | 28,000円 |
| Ⓒ Ⓐのうち旧長期損害保険料の金額の合計額 | 14,000円 |
| 地震保険料控除額(最高50,000円) | 40,000円 |
| 社会保険料控除 | |
| 国民年金保険料(負担する人 見本 陽菜(子)) | 210,000円 |
| 小規模企業共済等掛金控除 | |
| 確定拠出年金法に規定する個人型年金加入者掛金 | 144,000円 |
よくある質問
- 新契約と旧契約の両方がある場合、どちらで計算しますか?
- 様式どおり④(両方の合計、最高4万円)と③(旧だけ、最高5万円)を出し、大きいほうを㋑に書きます。旧契約の保険料が多い人は、③のほうが大きくなることがあります。
- 特例の計算式Ⅱは介護医療や個人年金にも使えますか?
- 使えません。計算式Ⅱは一般の生命保険料の新契約の分だけに使います。
- 控除証明書が年末調整に間に合いません。
- 翌年1月末までに出すことを条件に、証明書なしで年末調整をしてもらえる場合があります。勤務先に相談します。
計算の前提と出典
最終確認日 2026年11月2日。ここに出る金額は、公表されている計算式と令和8年分の税額表で出した目安です。実際の還付・追徴と源泉徴収票の金額は、勤務先が行う年末調整の結果で決まります。申告書には、事実のとおりに記入してください。このページは、どなたかの税額や控除の可否を判断するものではありません。