基礎控除申告書の書き方(令和8年分)
国税庁の令和8年分の様式(2026bun_06.pdf)と記載例を読んで、欄の順に並べ直した説明です。
最終確認日 2026年11月2日
令和8年分の基礎控除申告書は、正式には「基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」という名前で、4つの申告書が1枚の表裏に収まっています(国税庁の様式)。会社員なら全員が左上の基礎控除申告書を書き、残りの3つは当てはまる人だけが書きます。給与500万円の独身の人なら、合計所得金額の見積額は3,560,000円、判定は489万円以下の行で、基礎控除の額は1,040,000円です。
出す期限は、令和8年の最後に給与を受け取る日の前日までで、2か所から給与を受ける人は主たる勤務先にだけ出します(様式の裏面)。自分の数字は基礎控除申告書の計算ツールで、このページの記入例と同じ順番に出せます。
書く順番
様式は左から右、上から下へ読むように並んでいます。次の順に埋めると、前の欄の数字を後ろの欄で使えます。
- 上の欄に勤務先の名称と、あなたの氏名・住所を書く(法人番号は勤務先が書く)
- 左の基礎控除申告書で、あなたの給与と所得の見込みから合計所得金額の見積額を出し、判定・区分Ⅰ・基礎控除の額を書く
- 配偶者控除か配偶者特別控除を受ける人だけ、右の配偶者控除等申告書を書く
- 19歳以上23歳未満の子などがいて所得が一定の範囲の人だけ、特定親族特別控除申告書を書く
- 給与が850万円を超え、要件に当たる人だけ、所得金額調整控除申告書を書く
上の欄(勤務先とあなた)
いちばん上には、所轄税務署長、給与の支払者の名称と所在地、あなたの氏名と住所を書く欄が横に並びます。給与の支払者の法人番号は、勤務先が書く欄です。この様式には本人の個人番号を書く欄がなく、配偶者や特定親族の個人番号の欄だけがあります。
勤務先によっては、名称や所在地を印字した用紙が配られるか、年末調整のソフトで入力します。紙でも画面でも、書く数字は同じです。
基礎控除申告書(左の欄)
⑴の給与所得の行には、令和8年1月から12月までに受け取る給与と賞与の見込み額を収入金額に書き、そこから給与所得控除を引いた額を所得金額に書きます。令和8年分は給与所得控除の最低額が74万円になったので、給与が219万1,000円未満なら収入金額から74万円を引いた額が所得金額です。それより多い人は様式の裏面の表か計算ツールで出します。
⑵には、給与以外の所得(副業の雑所得、年金、不動産所得など)の合計を書きます。⑴と⑵の合計が「あなたの本年中の合計所得金額の見積額」で、この額を判定の表に当てはめ、当たる行にチェックを付けます。区分Ⅰ(A・B・C)は、配偶者控除等申告書を書く人だけが書く欄で、書かない人は空けておきます。最後に、チェックした行の金額を基礎控除の額に書きます。
| 判定(合計所得金額の見積額) | 区分Ⅰ | 基礎控除の額 |
|---|---|---|
| 489万円以下 | A | 1,040,000円 |
| 489万円超655万円以下 | A | 670,000円 |
| 655万円超900万円以下 | A | 620,000円 |
| 900万円超950万円以下 | B | 620,000円 |
| 950万円超1,000万円以下 | C | 620,000円 |
| 1,000万円超2,350万円以下 | (なし) | 620,000円 |
| 2,350万円超2,400万円以下 | (なし) | 480,000円 |
| 2,400万円超2,450万円以下 | (なし) | 320,000円 |
| 2,450万円超2,500万円以下 | (なし) | 160,000円 |
| 2,500万円超 | (なし) | 0円 |
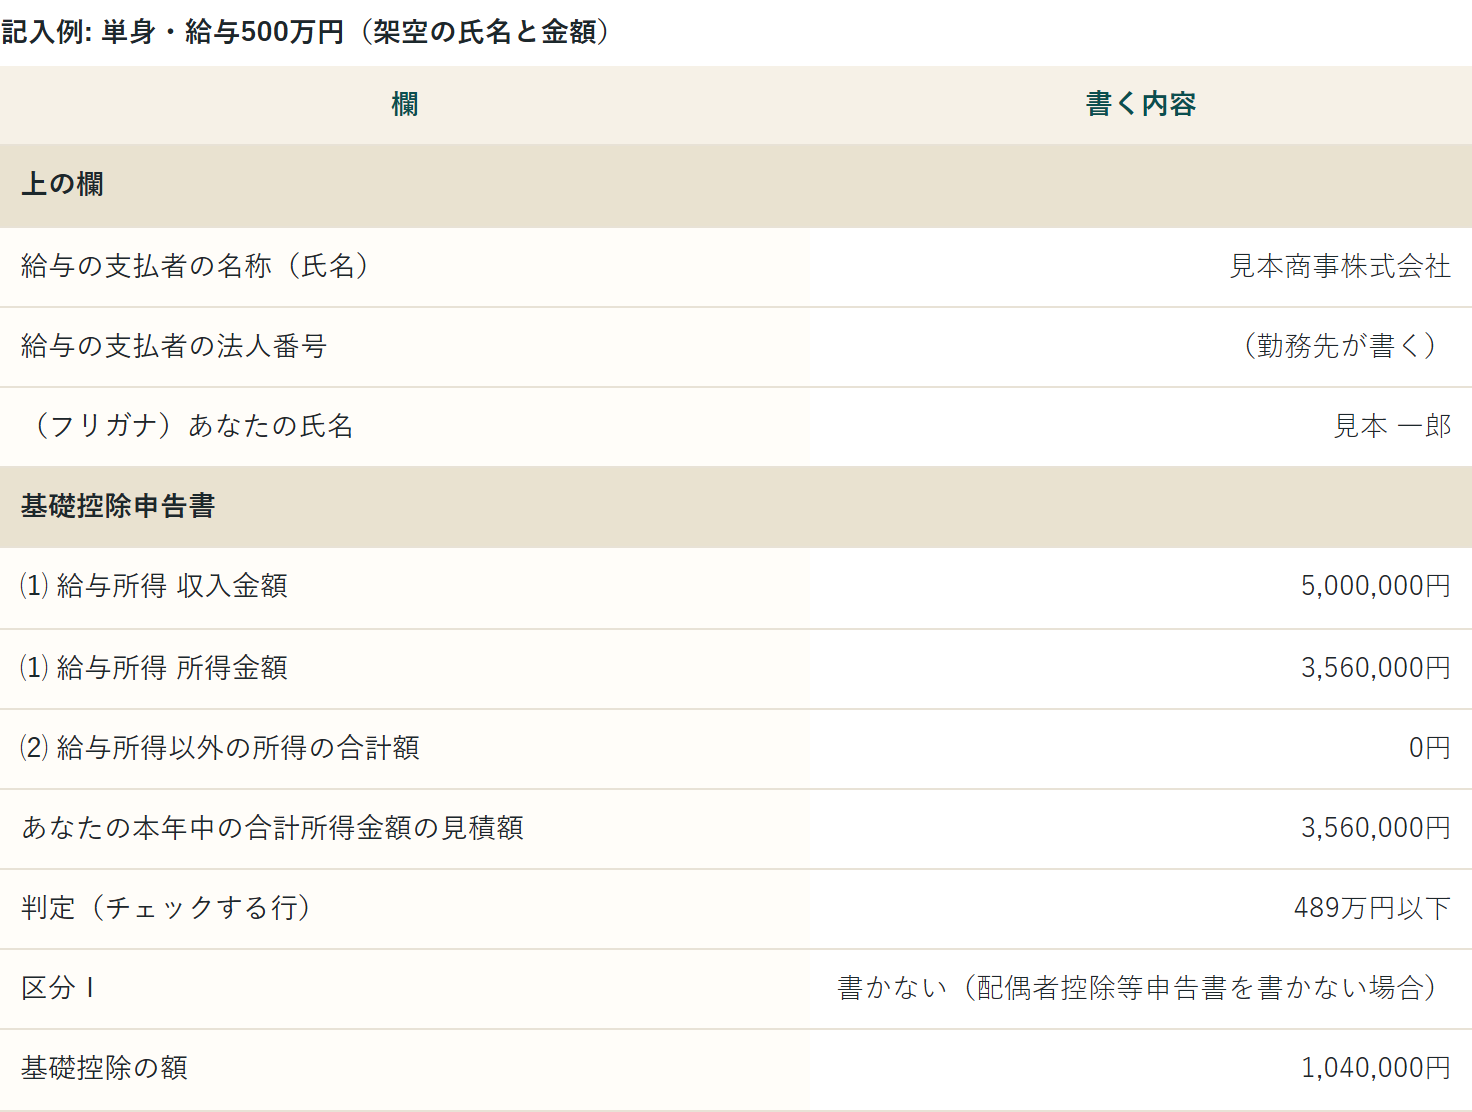
記入例1: 独身で給与500万円
給与だけで500万円の人は、給与所得控除を引いた所得金額が3,560,000円で、ほかの所得がなければ見積額も同じです。489万円以下の行にチェックを付け、基礎控除の額に1,040,000円と書きます。配偶者控除等申告書を書かないので、区分Ⅰは空欄のままです。
| 欄 | 書く内容 |
|---|---|
| 上の欄 | |
| 給与の支払者の名称(氏名) | 見本商事株式会社 |
| 給与の支払者の法人番号 | (勤務先が書く) |
| (フリガナ)あなたの氏名 | 見本 一郎 |
| 基礎控除申告書 | |
| ⑴ 給与所得 収入金額 | 5,000,000円 |
| ⑴ 給与所得 所得金額 | 3,560,000円 |
| ⑵ 給与所得以外の所得の合計額 | 0円 |
| あなたの本年中の合計所得金額の見積額 | 3,560,000円 |
| 判定(チェックする行) | 489万円以下 |
| 区分Ⅰ | 書かない(配偶者控除等申告書を書かない場合) |
| 基礎控除の額 | 1,040,000円 |
配偶者控除等申告書(右の欄)
配偶者の氏名、個人番号、生年月日を書き、配偶者の給与と給与以外の所得から、配偶者の本年中の合計所得金額の見積額を出します。その額と年齢で区分Ⅱ(①〜④)が決まり、あなたの区分Ⅰとの組み合わせで控除額を表から選びます。①と②は配偶者控除、③と④は配偶者特別控除の欄に書きます。
あなたの見積額が1,000万円を超える場合や、配偶者の見積額が133万円を超える場合は、この欄は書きません。夫婦がお互いを配偶者特別控除の対象にすることもできません。
| 区分Ⅱ | 配偶者の合計所得金額の見積額 | 控除 |
|---|---|---|
| ① | 62万円以下かつ年齢70歳以上(昭32.1.1以前生) | 配偶者控除 |
| ② | 62万円以下かつ年齢70歳未満 | 配偶者控除 |
| ③ | 62万円超95万円以下 | 配偶者特別控除 |
| ④ | 95万円超133万円以下 | 配偶者特別控除 |
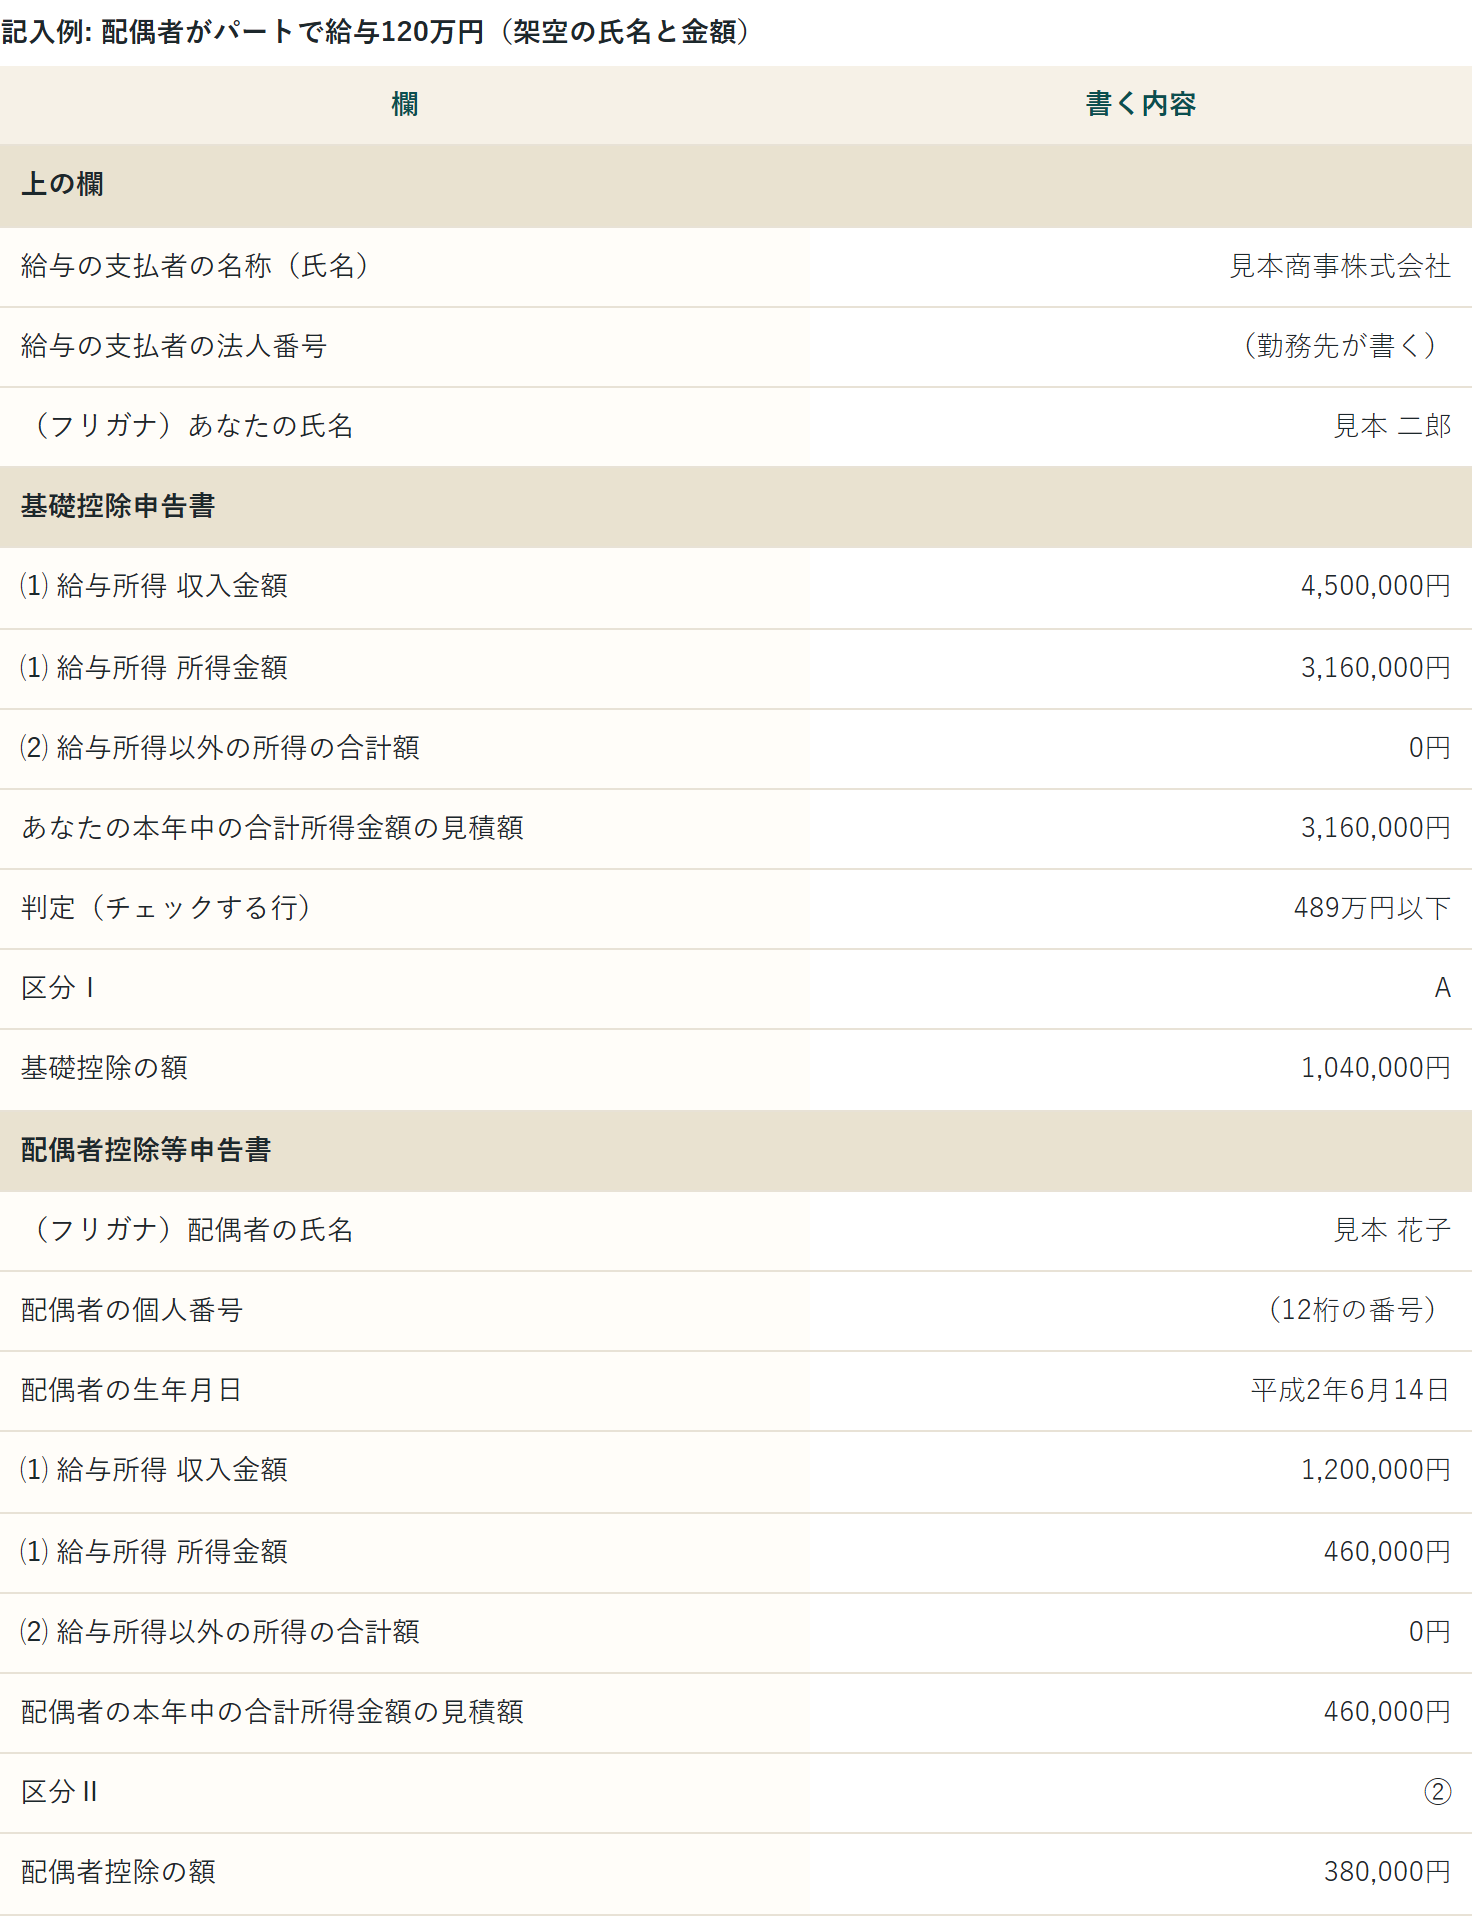
記入例2: 配偶者がパートで給与120万円
給与450万円の人の配偶者が、パートで年120万円の給与を受ける例です。配偶者の所得金額は120万円から74万円を引いた460,000円で、62万円以下かつ70歳未満なので区分Ⅱは②です。あなたの見積額は3,160,000円で区分ⅠはAなので、配偶者控除の額は380,000円です。
| 欄 | 書く内容 |
|---|---|
| 上の欄 | |
| 給与の支払者の名称(氏名) | 見本商事株式会社 |
| 給与の支払者の法人番号 | (勤務先が書く) |
| (フリガナ)あなたの氏名 | 見本 二郎 |
| 基礎控除申告書 | |
| ⑴ 給与所得 収入金額 | 4,500,000円 |
| ⑴ 給与所得 所得金額 | 3,160,000円 |
| ⑵ 給与所得以外の所得の合計額 | 0円 |
| あなたの本年中の合計所得金額の見積額 | 3,160,000円 |
| 判定(チェックする行) | 489万円以下 |
| 区分Ⅰ | A |
| 基礎控除の額 | 1,040,000円 |
| 配偶者控除等申告書 | |
| (フリガナ)配偶者の氏名 | 見本 花子 |
| 配偶者の個人番号 | (12桁の番号) |
| 配偶者の生年月日 | 平成2年6月14日 |
| ⑴ 給与所得 収入金額 | 1,200,000円 |
| ⑴ 給与所得 所得金額 | 460,000円 |
| ⑵ 給与所得以外の所得の合計額 | 0円 |
| 配偶者の本年中の合計所得金額の見積額 | 460,000円 |
| 区分Ⅱ | ② |
| 配偶者控除の額 | 380,000円 |
特定親族特別控除申告書
19歳以上23歳未満の子などで、合計所得金額の見積額が62万円超123万円以下の人(令和8年分は平成16年1月2日から平成20年1月1日までに生まれた人)について書きます(国税庁 No.1177)。氏名、個人番号、続柄、生年月日、住所が違う場合の住所、見積額を書き、見積額に応じた控除額を表から選んで書きます。2人まで書ける欄があります。
見積額が62万円以下の子は、この欄ではなく扶養控除等申告書の特定扶養親族です。123万円を超えると、どちらの控除もありません。
| 特定親族の合計所得金額の見積額 | 特定親族特別控除の額 |
|---|---|
| 62万円超85万円以下 | 630,000円 |
| 85万円超90万円以下 | 610,000円 |
| 90万円超95万円以下 | 510,000円 |
| 95万円超100万円以下 | 410,000円 |
| 100万円超105万円以下 | 310,000円 |
| 105万円超110万円以下 | 210,000円 |
| 110万円超115万円以下 | 110,000円 |
| 115万円超120万円以下 | 60,000円 |
| 120万円超123万円以下 | 30,000円 |
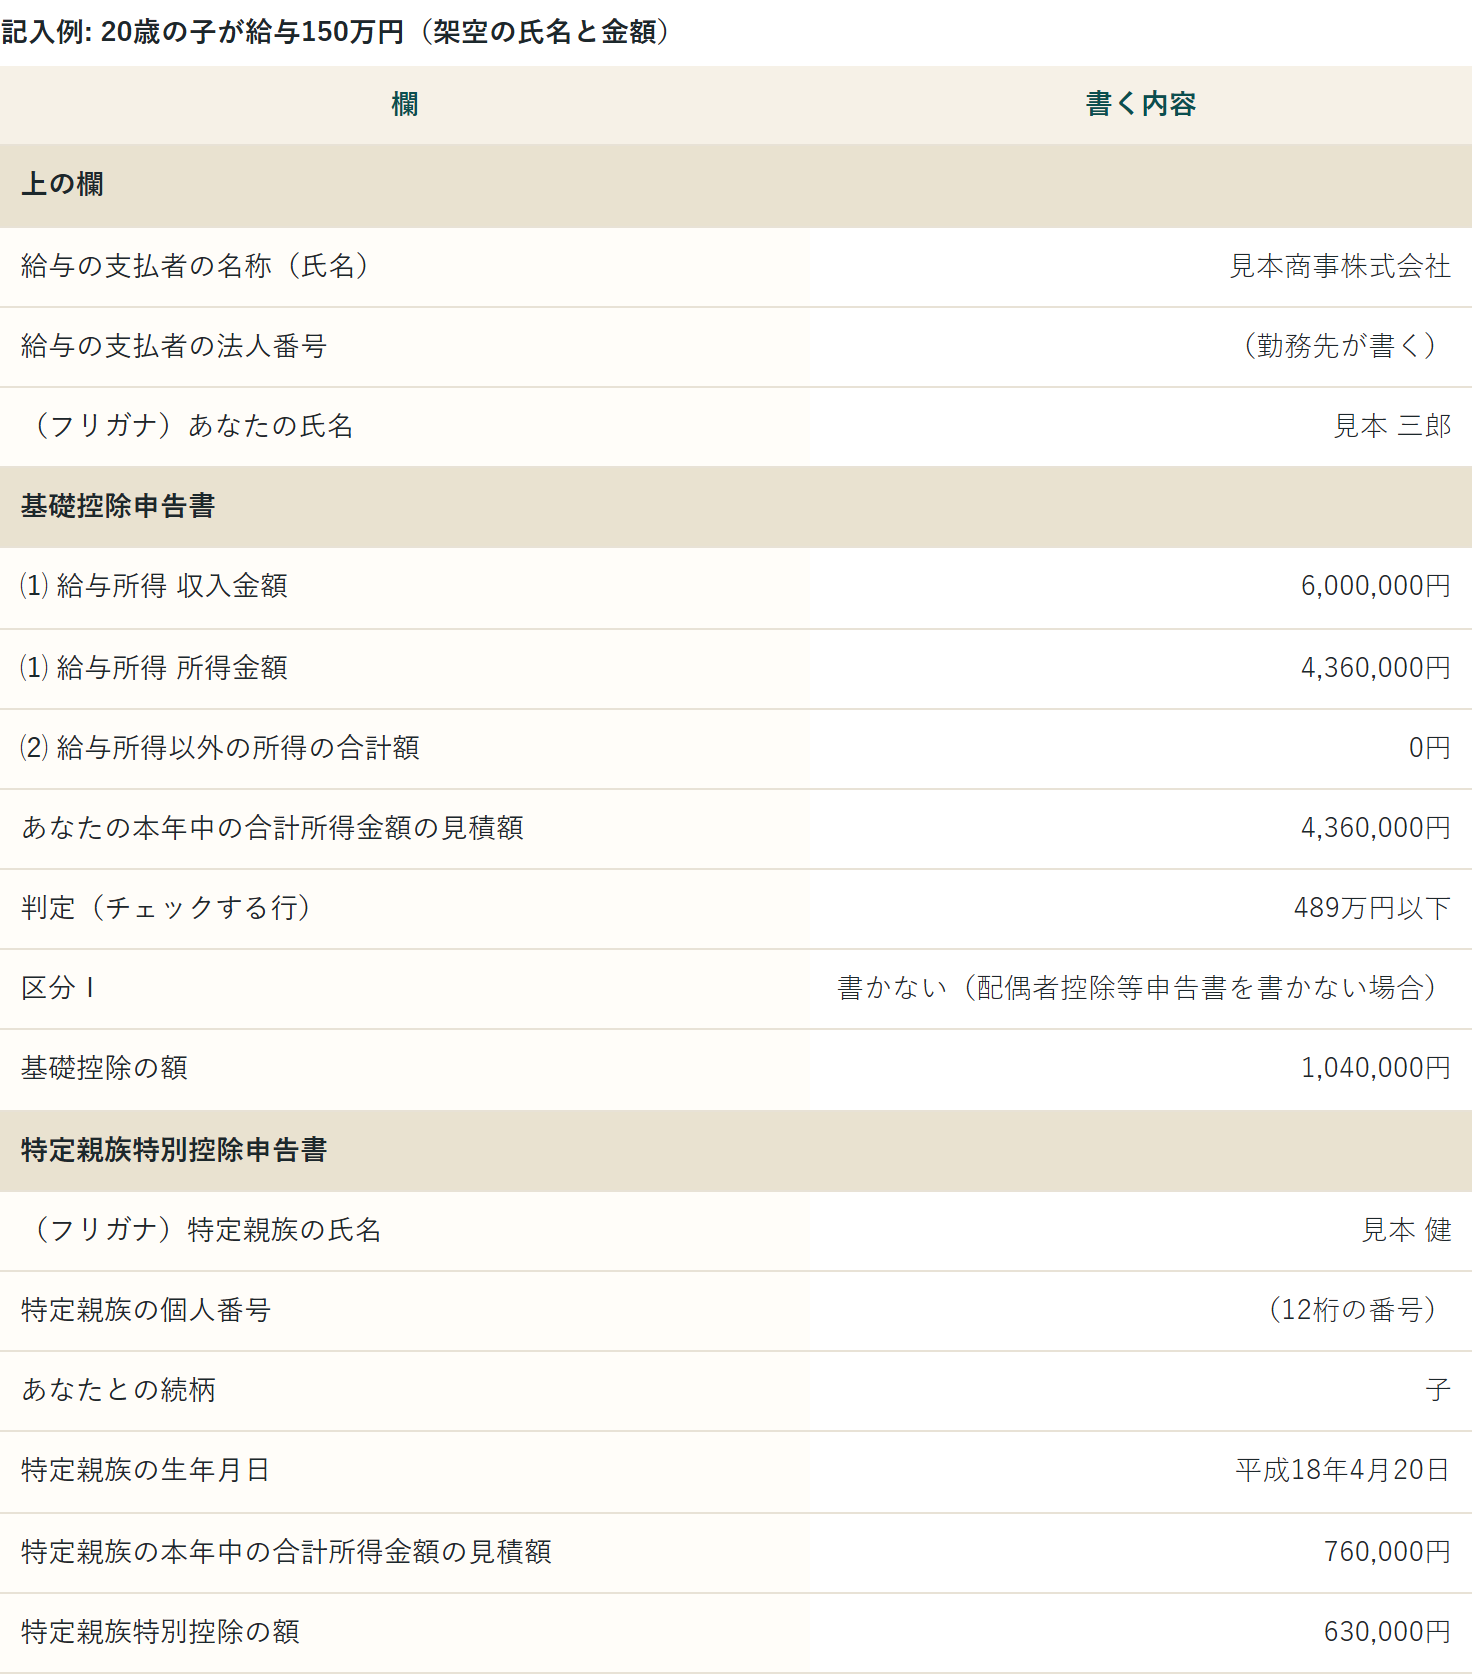
記入例3: 20歳の子がアルバイトで給与150万円
子の所得金額は150万円から74万円を引いた760,000円で、62万円超85万円以下の行に当たるため、特定親族特別控除の額は630,000円です。子の生年月日(平成18年4月20日)が様式の範囲に入っていることも確かめます。
| 欄 | 書く内容 |
|---|---|
| 上の欄 | |
| 給与の支払者の名称(氏名) | 見本商事株式会社 |
| 給与の支払者の法人番号 | (勤務先が書く) |
| (フリガナ)あなたの氏名 | 見本 三郎 |
| 基礎控除申告書 | |
| ⑴ 給与所得 収入金額 | 6,000,000円 |
| ⑴ 給与所得 所得金額 | 4,360,000円 |
| ⑵ 給与所得以外の所得の合計額 | 0円 |
| あなたの本年中の合計所得金額の見積額 | 4,360,000円 |
| 判定(チェックする行) | 489万円以下 |
| 区分Ⅰ | 書かない(配偶者控除等申告書を書かない場合) |
| 基礎控除の額 | 1,040,000円 |
| 特定親族特別控除申告書 | |
| (フリガナ)特定親族の氏名 | 見本 健 |
| 特定親族の個人番号 | (12桁の番号) |
| あなたとの続柄 | 子 |
| 特定親族の生年月日 | 平成18年4月20日 |
| 特定親族の本年中の合計所得金額の見積額 | 760,000円 |
| 特定親族特別控除の額 | 630,000円 |
所得金額調整控除申告書
年末調整の対象になる給与が850万円以下の人は、この欄を書きません。超える人は、あなた自身が特別障害者、同一生計配偶者か扶養親族が特別障害者、扶養親族が年齢23歳未満、のどれかに当たれば、要件にチェックを付けて書きます(国税庁 No.1411)。23歳未満の扶養親族には16歳未満の子も含まれ、☆の欄にその子の氏名や生年月日を書きます。
控除額は、給与(1,000万円を超える場合は1,000万円)から850万円を引いた額の10%で、最高15万円です。この控除は夫婦の両方が同じ子について受けられます。控除した後の給与所得を、左の⑴の所得金額に書く点に気をつけます。
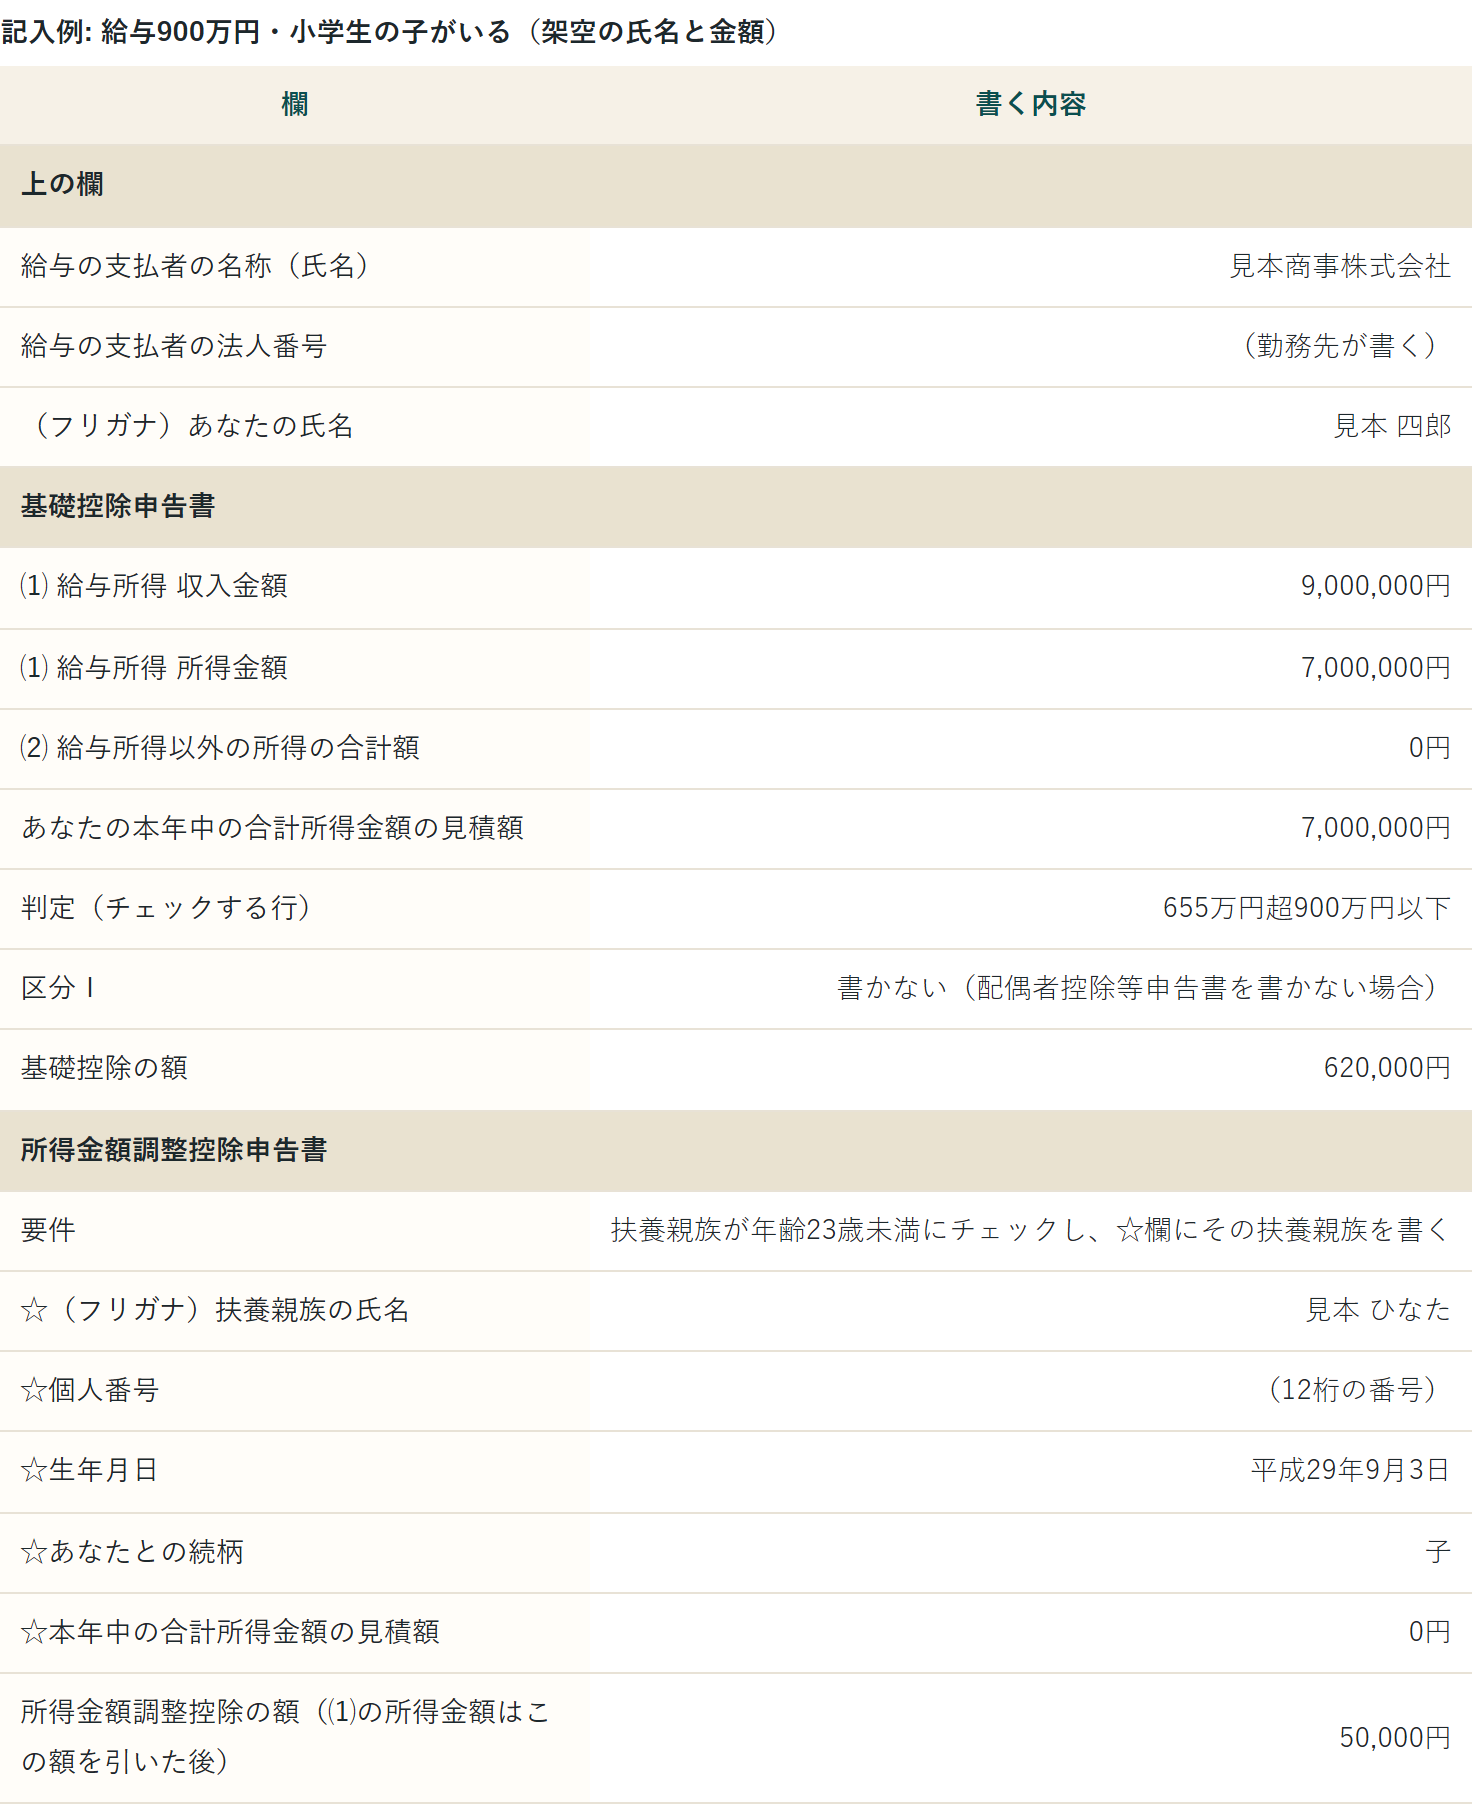
記入例4: 給与900万円で小学生の子がいる
給与900万円の給与所得7,050,000円から、所得金額調整控除50,000円を引いた7,000,000円が見積額になり、判定は655万円超900万円以下の行、基礎控除の額は620,000円です。小学生の子は扶養控除の対象ではありませんが、23歳未満の扶養親族として、この控除の要件に当たります。
| 欄 | 書く内容 |
|---|---|
| 上の欄 | |
| 給与の支払者の名称(氏名) | 見本商事株式会社 |
| 給与の支払者の法人番号 | (勤務先が書く) |
| (フリガナ)あなたの氏名 | 見本 四郎 |
| 基礎控除申告書 | |
| ⑴ 給与所得 収入金額 | 9,000,000円 |
| ⑴ 給与所得 所得金額 | 7,000,000円 |
| ⑵ 給与所得以外の所得の合計額 | 0円 |
| あなたの本年中の合計所得金額の見積額 | 7,000,000円 |
| 判定(チェックする行) | 655万円超900万円以下 |
| 区分Ⅰ | 書かない(配偶者控除等申告書を書かない場合) |
| 基礎控除の額 | 620,000円 |
| 所得金額調整控除申告書 | |
| 要件 | 扶養親族が年齢23歳未満にチェックし、☆欄にその扶養親族を書く |
| ☆(フリガナ)扶養親族の氏名 | 見本 ひなた |
| ☆個人番号 | (12桁の番号) |
| ☆生年月日 | 平成29年9月3日 |
| ☆あなたとの続柄 | 子 |
| ☆本年中の合計所得金額の見積額 | 0円 |
| 所得金額調整控除の額(⑴の所得金額はこの額を引いた後) | 50,000円 |
見込みと実際が違ったとき
見積額は12月の時点での見込みなので、最後の給与や賞与の額が決まってから違いが出ることがあります。年末調整の前に気づいたら、勤務先に直した申告書を出し直します。
年末調整が済んだ後に判定の行や区分が変わるほどの違いがわかった場合は、翌年1月末までに勤務先へ申し出て計算をやり直してもらう方法と、自分で確定申告をする方法があります。
よくある質問
- パートやアルバイトでも基礎控除申告書を出しますか?
- 年末調整を受けるなら出します。給与が少なくても、基礎控除を受けるにはこの申告書がいります。
- 区分Ⅰはいつ書きますか?
- 配偶者控除等申告書を書くときだけです。独身の人や、配偶者の所得が上限を超える人は空けておきます。
- 見積額に賞与は入りますか?
- 入ります。その年に受け取る給与と賞与の合計を収入金額に書き、通勤手当のうち非課税の分は入れません。
計算の前提と出典
最終確認日 2026年11月2日。ここに出る金額は、公表されている計算式と令和8年分の税額表で出した目安です。実際の還付・追徴と源泉徴収票の金額は、勤務先が行う年末調整の結果で決まります。申告書には、事実のとおりに記入してください。このページは、どなたかの税額や控除の可否を判断するものではありません。